PPF म्हणजे काय? 7.1% व्याज, 15 वर्षांची बचत, Tax Benefit आणि ₹1.5 लाख गुंतवणूक
भविष्यासाठी सुरक्षित आणि शिस्तबद्ध पद्धतीने पैसे जमा करायचे असतील, तर PPF म्हणजेच Public Provident Fund हा भारतातील लोकप्रिय दीर्घकालीन बचत पर्याय आहे.
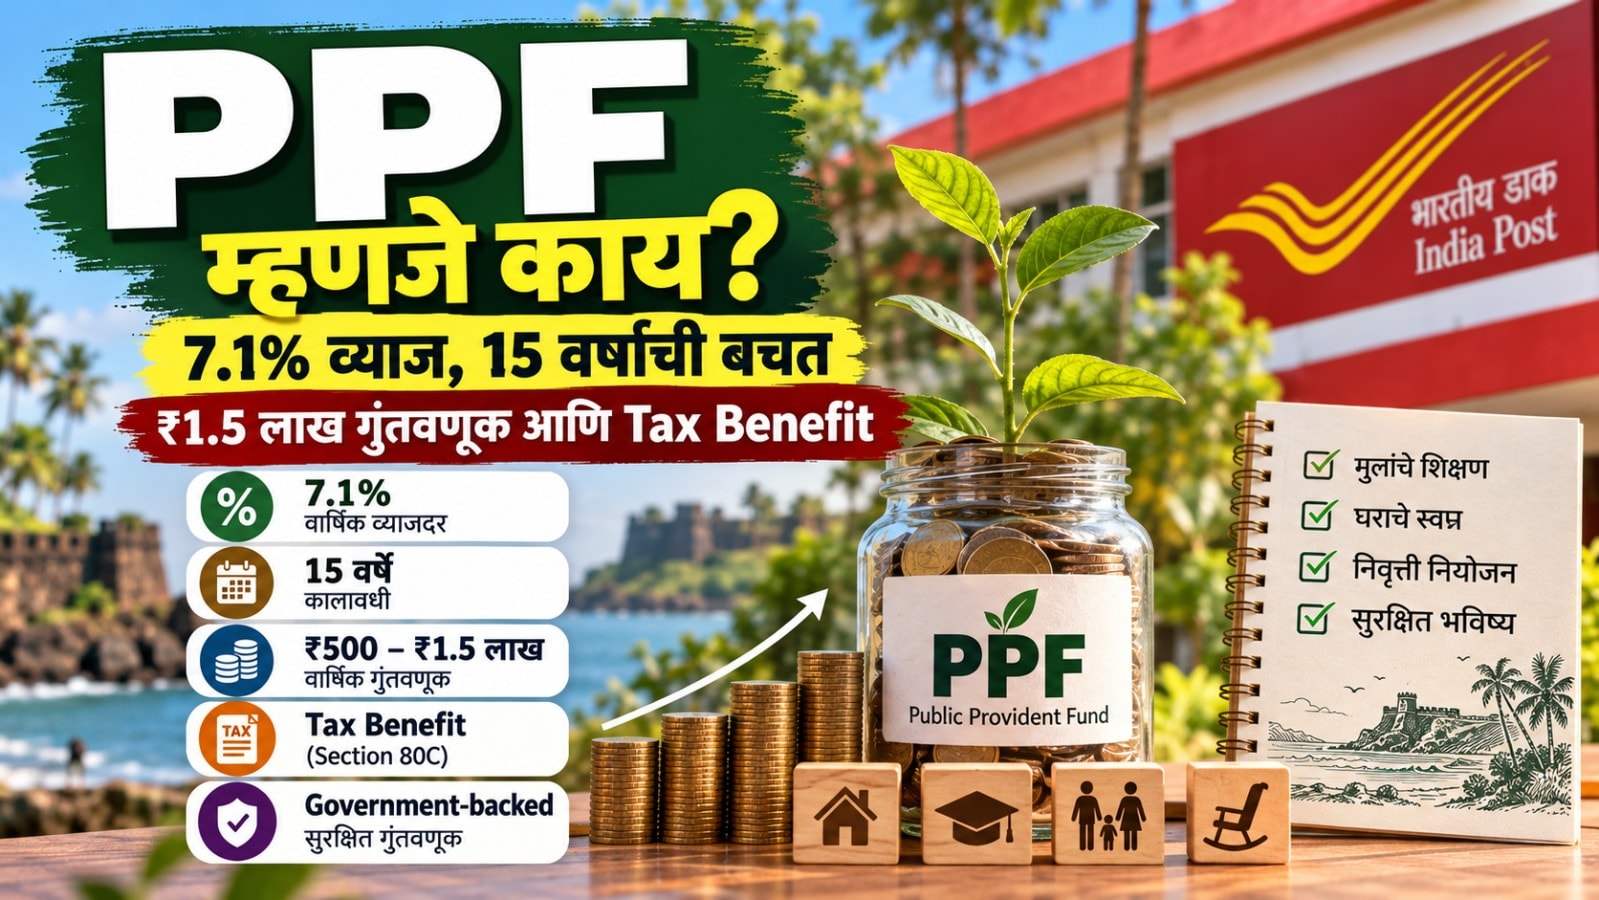
PPF मध्ये दरवर्षी किमान ₹500 आणि जास्तीत जास्त ₹1.5 लाख जमा करता येतात. या खात्याची मूलभूत मुदत 15 वर्षांची आहे आणि सध्याचा व्याजदर 7.1% प्रति वर्ष आहे.
पण PPF मध्ये पैसे टाकण्यापूर्वी त्याचा कालावधी, withdrawal चे नियम, tax benefit आणि interest calculation समजून घेणे महत्त्वाचे आहे.
चला, सोप्या भाषेत PPF समजून घेऊया.
PPF म्हणजे काय?
PPF म्हणजे Public Provident Fund.
ही भारत सरकारच्या small savings schemes पैकी एक दीर्घकालीन बचत योजना आहे. PPF चा मुख्य उद्देश लोकांना दीर्घकालीन बचतीसाठी प्रोत्साहन देणे हा आहे.
PPF खाते Post Office तसेच अधिकृत बँकांमध्ये उघडता येते.
यामध्ये तुम्ही दरवर्षी ठराविक रक्कम जमा करता आणि त्या रकमेवर सरकारने निश्चित केलेल्या दराने व्याज मिळते.
PPF हा 5 वर्षांच्या NSC पेक्षा वेगळा आहे, कारण PPF ची मूलभूत मुदत 15 वर्षे आहे.
PPF चा सध्याचा व्याजदर किती आहे?
सध्या PPF वर 7.1% प्रति वर्ष व्याजदर आहे.
Small Savings Schemes वरील व्याजदर सरकारकडून वेळोवेळी निश्चित केले जातात. त्यामुळे आजचा 7.1% दर संपूर्ण 15 वर्षांसाठी कायम राहील असे गृहीत धरून calculation करणे योग्य नाही.
म्हणून PPF मध्ये दीर्घकालीन गुंतवणूक करताना सध्याचा interest rate आणि भविष्यातील rate बदलण्याची शक्यता दोन्ही लक्षात घ्या.
PPF ची महत्त्वाची माहिती एका नजरेत
| मुद्दा | माहिती |
|---|---|
| पूर्ण नाव | Public Provident Fund |
| सध्याचा व्याजदर | 7.1% प्रति वर्ष |
| मूलभूत कालावधी | 15 वर्षे |
| किमान वार्षिक गुंतवणूक | ₹500 |
| कमाल वार्षिक गुंतवणूक | ₹1,50,000 |
| खाते कुठे उघडता येते? | Post Office / अधिकृत Bank |
| Extension | 5 वर्षांच्या ब्लॉकमध्ये करता येते |
| Tax Benefit | लागू नियमांनुसार Section 80C |
| Partial Withdrawal | नियमांनुसार 7व्या आर्थिक वर्षापासून |
| Loan Facility | नियमांनुसार उपलब्ध |
PPF मध्ये किती पैसे जमा करता येतात?
PPF मध्ये एका आर्थिक वर्षात:
- किमान ₹500
- कमाल ₹1,50,000
जमा करता येतात.
म्हणजे तुम्ही महिन्याला ₹500, ₹1,000, ₹2,000 किंवा तुमच्या क्षमतेनुसार अधिक रक्कम जमा करू शकता; मात्र एका आर्थिक वर्षात एकूण जमा रक्कम ₹1.5 लाखांपेक्षा जास्त नसावी.
Post Office च्या माहितीनुसार वर्षभरात 12 पर्यंत deposits करता येतात.
₹1.5 लाख दरवर्षी PPF मध्ये गुंतवल्यास काय होईल?
समजा तुम्ही दरवर्षी ₹1.5 लाख PPF मध्ये जमा करता.
15 वर्षांत तुमची स्वतःची एकूण गुंतवणूक:
₹1,50,000 × 15 = ₹22,50,000
मात्र maturity amount फक्त ₹22.50 लाख असेल असे नाही.
कारण PPF मध्ये तुमच्या जमा रकमेवर व्याज मिळते आणि compounding मुळे दीर्घकाळात corpus वाढतो.
पण एक महत्त्वाची गोष्ट लक्षात ठेवा:
15 वर्षांसाठी आजचा 7.1% व्याजदर कायम राहील असे गृहीत धरून exact maturity amount सांगणे योग्य नाही.
PPF चा interest rate सरकारकडून वेळोवेळी बदलू शकतो.
म्हणून PPF ला long-term disciplined savings म्हणून पाहणे जास्त योग्य आहे.
PPF मध्ये ₹50,000 दरवर्षी जमा केले तर?
जर तुम्हाला दरवर्षी ₹50,000 बचत करणे शक्य असेल, तर PPF हा एक पर्याय असू शकतो.
15 वर्षांत तुमची स्वतःची जमा रक्कम:
₹50,000 × 15 = ₹7,50,000
यावर लागू असलेल्या PPF interest rates नुसार व्याज मिळत राहते.
दरम्यान सरकारकडून interest rate बदलल्यास अंतिम maturity amount देखील त्यानुसार बदलू शकतो.
म्हणून PPF मध्ये नियमित contribution आणि दीर्घकालीन कालावधी हे महत्त्वाचे आहेत.
PPF मध्ये Section 80C Tax Benefit मिळतो का?
हो, PPF मधील पात्र गुंतवणूक Section 80C अंतर्गत deduction साठी पात्र आहे, पण हा फायदा Old Tax Regime निवडलेल्या करदात्यांसाठी लागू होतो.
Section 80C अंतर्गत विविध पात्र investments/payments साठी मिळून deduction ची कमाल मर्यादा ₹1.5 लाख आहे.
उदाहरणार्थ, तुम्ही PPF मध्ये ₹1 लाख जमा केले आणि इतर 80C investments मिळून तुमची पात्र रक्कम ₹1.5 लाखांपर्यंत असेल, तर लागू नियमांनुसार deduction मिळू शकते.
New Tax Regime मध्ये काय?
New Tax Regime मध्ये सामान्यतः Section 80C deduction claim करता येत नाही.
म्हणून:
Old Tax Regime → 80C benefit उपलब्ध
New Tax Regime → 80C benefit उपलब्ध नाही
Tax regime निवडताना तुमची संपूर्ण tax situation पाहणे महत्त्वाचे आहे.
PPF चे व्याज Tax-Free आहे का?
PPF च्या बाबतीत मिळणारे interest आणि maturity benefits यांना सामान्यतः tax-efficient treatment मिळते.
म्हणूनच PPF हा long-term tax-efficient savings option म्हणून अनेक गुंतवणूकदार विचारात घेतात.
तरीही tax laws बदलू शकतात, त्यामुळे मोठी गुंतवणूक करण्यापूर्वी लागू असलेले नियम तपासणे योग्य आहे.
PPF ची मुदत किती आहे?
PPF ची मूलभूत maturity period 15 वर्षे आहे.
15 वर्षे पूर्ण झाल्यानंतर account बंद करून maturity amount घेता येतो.
किंवा नियमांनुसार PPF account पुढे 5 वर्षांच्या blocks मध्ये extend करता येते.
Extension करताना contribution सुरू ठेवायचे की contribution न करता account continue करायचे, यासाठी वेगवेगळे नियम लागू होतात.
म्हणून 15 वर्षे पूर्ण झाल्यानंतर निर्णय घेण्यापूर्वी संबंधित Post Office किंवा bank कडून current rules तपासा.
PPF मधून पैसे कधी काढता येतात?
PPF हा short-term investment नाही.
सामान्यतः पूर्ण maturity 15 वर्षांनंतर होते.
मात्र नियमांनुसार 7व्या आर्थिक वर्षापासून partial withdrawal करता येऊ शकते.
Withdrawal साठी ठराविक eligibility आणि calculation rules आहेत.
म्हणून emergency fund म्हणून PPF वर पूर्णपणे अवलंबून राहणे योग्य नाही.
जर तुमच्याकडे अचानक लागणाऱ्या खर्चासाठी पैसे बाजूला ठेवायचे असतील, तर स्वतंत्र emergency fund ठेवणे अधिक practical आहे.
PPF मधून Loan मिळतो का?
हो.
PPF मध्ये काही परिस्थितींमध्ये loan facility उपलब्ध असते.
ही सुविधा account उघडल्यानंतर ठराविक कालावधीनंतर आणि लागू नियमांनुसार मिळते.
Loan amount, repayment आणि interest यासाठी PPF scheme चे नियम लागू होतात.
PPF कोणासाठी योग्य आहे?
PPF विशेषतः अशा लोकांसाठी विचारात घेता येतो ज्यांना:
- दीर्घकालीन बचत करायची आहे
- 15 वर्षांचा investment horizon चालतो
- नियमितपणे पैसे जमा करता येतात
- तुलनेने स्थिर आणि government small-savings scheme हवी आहे
- Old Tax Regime मध्ये 80C deduction चा उपयोग होऊ शकतो
- retirement किंवा long-term financial goals साठी सुरक्षित बचत तयार करायची आहे
PPF कोणासाठी योग्य नाही?
PPF प्रत्येकासाठी योग्य असेलच असे नाही.
जर तुम्हाला:
- 1–3 वर्षांत पैसे लागणार असतील
- short-term investment हवी असेल
- सहज पैसे काढण्याची गरज असेल
- high-growth market-linked investment शोधत असाल
तर PPF तुमच्या उद्देशासाठी योग्य पर्याय नसेल.
PPF चा मुख्य फायदा long-term disciplined saving मध्ये आहे.
PPF vs NSC – कोणता पर्याय चांगला?
PPF आणि NSC दोन्ही Post Office small savings options आहेत, पण त्यांचा कालावधी आणि उपयोग वेगळा आहे.
| मुद्दा | PPF | NSC |
|---|---|---|
| कालावधी | 15 वर्षे | 5 वर्षे |
| सध्याचा दर | 7.1% | 7.7% |
| वार्षिक गुंतवणूक | ₹500 ते ₹1.5 लाख | किमान ₹1,000 |
| 80C | लागू नियमांनुसार | लागू नियमांनुसार |
| Liquidity | मर्यादित | मर्यादित |
| मुख्य उपयोग | Long-term savings | 5-year fixed-term savings |
फक्त interest rate पाहून निर्णय घेऊ नका.
तुमचे investment horizon, liquidity requirement, tax regime आणि financial goal पाहून पर्याय निवडणे योग्य आहे.
PPF vs Bank FD
Bank FD आणि PPF यांची तुलना करताना देखील फक्त interest rate पाहणे पुरेसे नाही.
PPF
- 15 वर्षांचा कालावधी
- government small-savings scheme
- annual contribution limit ₹1.5 लाख
- लागू नियमांनुसार 80C benefit
- long-term savings साठी उपयोगी
Bank FD
- वेगवेगळ्या कालावधीसाठी उपलब्ध
- maturity date आधीच निश्चित
- interest rate bank आणि tenure नुसार बदलतो
- liquidity आणि premature withdrawal चे नियम bank नुसार वेगळे असतात
म्हणून short-term आणि long-term goals वेगळे ठेवणे अधिक practical आहे.
PPF मध्ये पैसे जमा करण्याची योग्य पद्धत कोणती?
PPF मध्ये फक्त मोठी रक्कम वर्षाच्या शेवटी जमा करण्याऐवजी नियमित saving habit तयार करणे उपयोगी ठरू शकते.
उदाहरण:
समजा तुमचे target ₹60,000 प्रति वर्ष आहे.
तर:
₹5,000 × 12 महिने = ₹60,000
अशा प्रकारे दर महिन्याला बचत करून PPF मध्ये जमा करता येते.
तुमच्या income आणि cash flow नुसार contribution ठरवा.
PPF घेताना या 5 गोष्टी लक्षात ठेवा
1. PPF हा 15 वर्षांचा पर्याय आहे
म्हणून short-term पैशांसाठी PPF वापरू नका.
2. ₹1.5 लाख ही annual limit आहे
एका आर्थिक वर्षात PPF मध्ये ₹1.5 लाखांपेक्षा जास्त contribution करता येत नाही.
3. Interest rate कायम 7.1% असेल असे नाही
सरकारकडून small savings interest rates वेळोवेळी बदलले जाऊ शकतात.
4. Tax regime महत्त्वाचा आहे
80C benefit हवा असल्यास Old Tax Regime च्या नियमांचा विचार करा.
5. Emergency fund वेगळा ठेवा
PPF ला emergency savings account समजू नका.
PPF मध्ये ₹500 पासून सुरुवात करता येते
PPF ची एक चांगली गोष्ट म्हणजे मोठी रक्कम नसली तरी सुरुवात करता येते.
किमान वार्षिक contribution ₹500 आहे.
म्हणून सुरुवातीला ₹500 किंवा ₹1,000 पासून सुरुवात करून नंतर income वाढल्यावर contribution वाढवता येतो.
महत्त्वाची गोष्ट म्हणजे saving habit सुरू करणे आणि ती दीर्घकाळ टिकवणे.
PPF आणि तुमचे Financial Goals
PPF चा उपयोग अनेक long-term goals साठी विचारात घेता येतो.
उदाहरणार्थ:
- Retirement planning
- मुलांच्या भविष्यासाठी बचत
- दीर्घकालीन corpus तयार करणे
- सुरक्षित savings component ठेवणे
- tax planning मध्ये पात्र deduction चा उपयोग करणे
मात्र संपूर्ण portfolio फक्त एका investment मध्ये ठेवण्याऐवजी तुमचे goals, risk profile आणि liquidity requirements लक्षात घेऊन asset allocation करणे योग्य आहे.
PPF मध्ये गुंतवणूक करण्यापूर्वी स्वतःला हे प्रश्न विचारा
मला पैसे किती वर्षांसाठी बाजूला ठेवायचे आहेत?
जर उत्तर 10–15 वर्षे किंवा त्यापेक्षा जास्त असेल, तर PPF विचारात घेता येऊ शकतो.
मला emergency मध्ये हे पैसे लगेच लागतील का?
जर हो, तर PPF सोबत स्वतंत्र emergency fund असणे आवश्यक आहे.
मी Old Tax Regime वापरतो का?
जर हो, तर लागू नियमांनुसार Section 80C benefit उपयोगी ठरू शकतो.
निष्कर्ष
PPF म्हणजे Public Provident Fund — दीर्घकालीन आणि शिस्तबद्ध बचतीसाठी वापरता येणारी Government small-savings scheme आहे.
सध्या PPF चा व्याजदर 7.1% प्रति वर्ष आहे. दरवर्षी ₹500 ते ₹1.5 लाख जमा करता येतात आणि मूलभूत maturity period 15 वर्षांचा आहे.
PPF चा सर्वात मोठा फायदा म्हणजे दीर्घकालीन बचतीची शिस्त, compounding आणि लागू नियमांनुसार tax-efficient treatment.
पण PPF निवडताना फक्त interest rate पाहू नका. तुमचा investment period, liquidity requirement, tax regime आणि financial goals हे सर्व विचारात घ्या.
अधिकृत माहिती
India Post – Public Provident Fund
Department of Economic Affairs – Small Savings Schemes
Income Tax Department – New vs Old Tax Regime
💬 तुमचं मत काय?
जर तुमच्याकडे दर महिन्याला ₹5,000 बचत करण्यासाठी असतील, तर तुम्ही PPF, NSC, FD की Mutual Fund यापैकी कोणता पर्याय निवडाल?
तुमचा पर्याय आणि त्यामागचं कारण Comment मध्ये नक्की सांगा. 👇