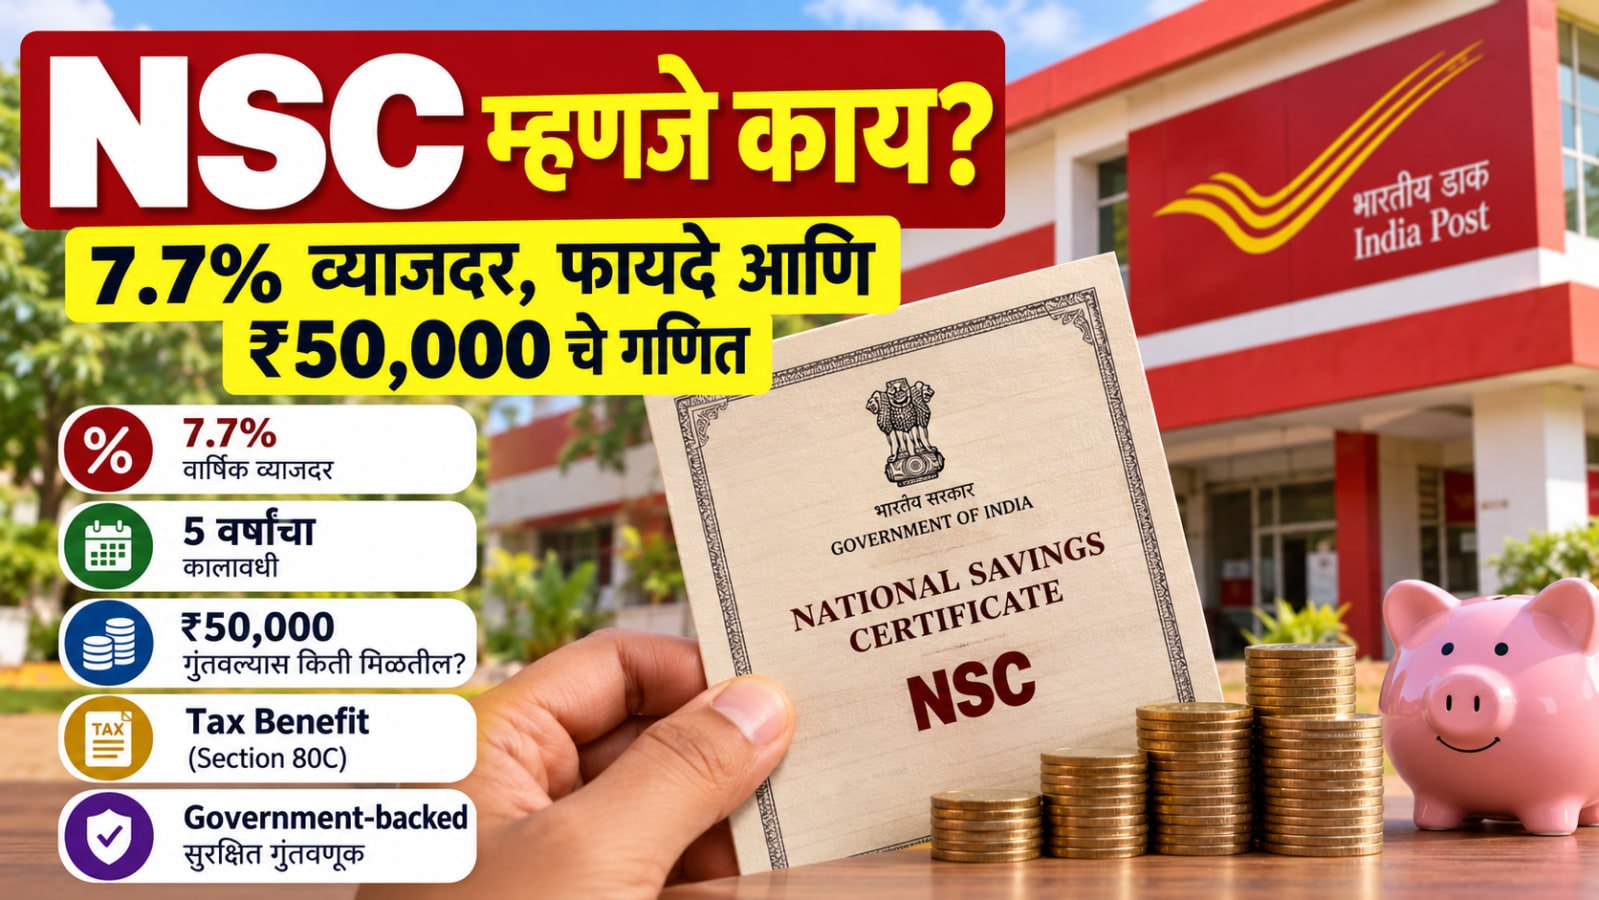
NSC म्हणजे काय? 7.7% व्याजदर, फायदे आणि ₹50,000 चे गणित
पैसे गुंतवायचे आहेत, पण शेअर बाजारातील चढ-उतारांचा धोका नको आहे?
अशावेळी सुरक्षित आणि Government-backed investment options शोधताना National Savings Certificate म्हणजेच NSC हा पर्याय अनेकांच्या लक्षात येतो.
NSC ही Post Office मार्फत उपलब्ध असलेली National Savings Scheme आहे. सध्या 5-Year National Savings Certificate वर 7.7% वार्षिक व्याजदर लागू आहे आणि व्याजाची गणना वार्षिक compounding पद्धतीने होते; रक्कम maturity वेळी देय होते.
पण NSC मध्ये गुंतवणूक करण्यापूर्वी काही प्रश्न नक्की पडतात—
NSC म्हणजे नेमकं काय?
₹50,000 गुंतवल्यावर 5 वर्षांनी किती मिळतील?
Tax benefit मिळतो का?
NSC आणि FD मध्ये काय फरक आहे?
चला, हे सगळं अगदी सोप्या भाषेत समजून घेऊया.
NSC म्हणजे काय?
NSC म्हणजे National Savings Certificate अर्थात राष्ट्रीय बचत प्रमाणपत्र.
ही भारत सरकारच्या National Savings Schemes अंतर्गत येणारी Post Office savings scheme आहे.
यामध्ये तुम्ही एकरकमी रक्कम गुंतवता आणि ती 5 वर्षांच्या कालावधीसाठी ठेवली जाते.
India Post च्या सध्याच्या माहितीनुसार NSC वर 7.7% व्याजदर आहे. हे व्याज वार्षिक compounding पद्धतीने मोजले जाते आणि maturity वेळी दिले जाते.
सध्या NSC वर किती व्याज मिळते?
ऑक्टोबर ते डिसेंबर 2026 या तिमाहीसाठी NSC चा व्याजदर 7.7% प्रति वर्ष आहे.
National Savings Institute च्या अधिकृत व्याजदर तक्त्यानुसार FY 2026-27 मध्ये NSC चा दर:
- April–June 2026: 7.7%
- July–September 2026: 7.7%
- October–December 2026: 7.7%
असा राहिला आहे.
Department of Economic Affairs, Ministry of Finance ने 30 September 2026 रोजी Q3 FY 2026-27 साठी Small Savings Schemes च्या interest rates संदर्भातील अधिकृत notification देखील प्रकाशित केले आहे.
टीप: Small Savings Schemes चे interest rates सरकारकडून वेळोवेळी notify केले जातात. त्यामुळे भविष्यात नवीन NSC घेताना त्या वेळचा official rate तपासणे महत्त्वाचे आहे.
NSC ची महत्त्वाची माहिती एका नजरेत
| माहिती | NSC |
|---|---|
| पूर्ण नाव | National Savings Certificate |
| सध्याचा व्याजदर | 7.7% प्रति वर्ष |
| Maturity Period | 5 वर्षे |
| Interest | वार्षिक compounding |
| Interest payment | Maturity वेळी |
| Minimum Investment | ₹1,000 |
| Maximum Investment | कमाल मर्यादा नाही |
| Nomination | उपलब्ध |
| Premature closure | सामान्यतः परवानगी नाही; काही ठरावीक परिस्थितींमध्ये अपवाद |
| Tax benefit | पात्र असल्यास Section 80C अंतर्गत |
₹50,000 NSC मध्ये गुंतवल्यास किती मिळतील?
समजा तुम्ही ₹50,000 ची NSC घेतली आणि certificate घेताना लागू असलेला 7.7% दर धरला.
Government notification नुसार ₹1,000 च्या NSC certificate ची maturity value ₹1,402.55 आहे आणि इतर गुंतवणुकीसाठी maturity value proportionately calculate केली जाते.
त्यामुळे:
₹1,402.55 × 50 = ₹70,127.50
म्हणजे अंदाजे:
₹50,000 → ₹70,128
| तपशील | रक्कम |
|---|---|
| गुंतवणूक | ₹50,000 |
| कालावधी | 5 वर्षे |
| लागू दर | 7.7% |
| अंदाजे Maturity | ₹70,128 |
| अंदाजे वाढ | ₹20,128 |
ही गणना सध्याच्या 7.7% certificate च्या अधिकृत maturity value वर आधारित आहे. भविष्यातील नवीन NSC साठी rate किंवा maturity value बदलू शकते.
₹1 लाख NSC मध्ये गुंतवल्यास?
त्याच proportionate maturity value नुसार:
₹1,00,000 → अंदाजे ₹1,40,255
म्हणजे:
- Investment: ₹1,00,000
- Maturity: सुमारे ₹1,40,255
- वाढ: सुमारे ₹40,255
लक्षात ठेवा, हे सध्याच्या 7.7% दराने घेतलेल्या certificate साठी उदाहरण आहे.
NSC मध्ये किमान किती पैसे गुंतवता येतात?
India Post च्या माहितीनुसार NSC मध्ये खाते उघडण्यासाठी किमान ₹1,000 गुंतवणूक आवश्यक आहे.
त्यानंतर ₹100 च्या multiples मध्ये गुंतवणूक करता येते.
NSC मध्ये maximum investment limit नाही.
म्हणजे तुमच्या आर्थिक क्षमतेनुसार तुम्ही:
- ₹1,000
- ₹5,000
- ₹10,000
- ₹50,000
- ₹1 लाख
किंवा त्यापेक्षा जास्त रक्कम गुंतवू शकता.
NSC कोणासाठी योग्य आहे?
NSC अशा लोकांसाठी उपयोगी ठरू शकते ज्यांना:
- Government-backed savings option हवा आहे
- 5 वर्षांसाठी पैसे बाजूला ठेवता येतात
- Market-linked investment टाळायची आहे
- एकरकमी रक्कम गुंतवायची आहे
- Fixed-income प्रकारचा पर्याय हवा आहे
- Tax planning चा विचार करायचा आहे
- भविष्यातील शिक्षण, घर, लग्न किंवा इतर खर्चासाठी बचत करायची आहे
NSC आणि Bank FD मध्ये काय फरक?
NSC आणि Bank FD दोन्ही fixed-income investment options म्हणून पाहिले जातात. मात्र दोन्हींचे नियम वेगळे आहेत.
| मुद्दा | NSC | Bank FD |
|---|---|---|
| कालावधी | 5 वर्षे | Bank/product नुसार |
| व्याजदर | Government notified | Bank नुसार |
| Interest | Maturity वेळी | पर्यायानुसार |
| Market-linked risk | नाही | नाही |
| Tax benefit | पात्र असल्यास 80C | Tax-saver FD साठी लागू |
| Liquidity | मर्यादित | Bank च्या नियमांनुसार |
| Government scheme | होय | Bank deposit |
फक्त कोणता rate जास्त आहे हे पाहून निर्णय घेण्यापेक्षा तुमचा investment period, liquidity आणि tax situation यांचाही विचार करा.
NSC वर Tax Benefit मिळतो का?
NSC मधील पात्र investment वर Income Tax Act च्या Section 80C अंतर्गत deduction मिळू शकते, लागू tax rules नुसार.
India Post च्या अधिकृत माहितीत NSC deposits साठी Section 80C benefit नमूद केलेला आहे.
पण इथे एक महत्त्वाची गोष्ट आहे.
New Tax Regime मध्ये काय?
New Tax Regime मध्ये Section 80C सारख्या अनेक deductions चा लाभ सामान्यतः उपलब्ध नसतो.
म्हणून फक्त tax saving साठी NSC घेण्यापूर्वी तुमची tax regime तपासा.
Tax benefit हा तुमच्या investment decision चा एक भाग असावा; एकमेव कारण नसावे.
NSC वरील Interest Taxable आहे का?
NSC च्या interest च्या tax treatment कडेही लक्ष देणे गरजेचे आहे.
NSC मध्ये interest accumulate होते आणि maturity वेळी रक्कम मिळते.
Tax treatment तुमच्या लागू income-tax rules आणि tax regime वर अवलंबून असू शकते.
म्हणून NSC ची पूर्ण maturity amount tax-free आहे, असे गृहीत धरू नका.
मोठी रक्कम गुंतवणार असाल किंवा tax planning हा मुख्य उद्देश असेल, तर Chartered Accountant किंवा tax professional चा सल्ला घेणे योग्य ठरेल.
NSC चे फायदे
1. Government-backed savings
NSC ही भारत सरकारच्या National Savings Schemes अंतर्गत येते.
2. 5 वर्षांचा निश्चित कालावधी
मध्यम कालावधीच्या financial goals साठी planning करणे सोपे होते.
3. सध्याचा 7.7% व्याजदर
October–December 2026 साठी NSC चा notified rate 7.7% आहे.
4. Annual compounding
व्याजाची वार्षिक compounding होते आणि maturity वेळी रक्कम मिळते.
5. कमी minimum investment
₹1,000 पासून सुरुवात करता येते.
6. Maximum limit नाही
NSC मध्ये maximum investment limit नाही.
7. Nomination facility
NSC मध्ये nomination ची सुविधा उपलब्ध आहे.
NSC मधून पैसे मध्येच काढता येतात का?
NSC ही 5 वर्षांची savings scheme आहे.
त्यामुळे ती emergency fund म्हणून वापरणे योग्य नाही.
India Post च्या माहितीनुसार NSC चे premature encashment सामान्यतः permitted नाही; मात्र खातेदाराचा मृत्यू किंवा इतर ठरावीक परिस्थितींमध्ये अपवाद आहेत.
म्हणून:
ज्या पैशांची पुढील काही वर्षांत गरज पडू शकते, ते संपूर्ण पैसे NSC मध्ये lock करू नका.
Emergency fund वेगळा ठेवणे चांगले.
NSC कशी घ्यायची?
NSC Post Office मधून घेता येते.
India Post च्या माहितीनुसार NSC account Post Office मध्ये उघडता येते आणि eligible customers साठी internet banking द्वारे account opening ची सुविधा देखील उपलब्ध आहे.
सामान्यतः आवश्यक कागदपत्रांमध्ये:
- Aadhaar Card
- PAN Card
- Passport-size photograph
- Account opening form
यांचा समावेश होतो.
विशिष्ट परिस्थितीनुसार अतिरिक्त documents आवश्यक असू शकतात.
NSC घेण्यापूर्वी या 5 गोष्टी लक्षात ठेवा
1. Emergency fund वेगळा ठेवा
तुमची संपूर्ण savings NSC मध्ये lock करू नका.
किमान काही महिन्यांच्या खर्चासाठी liquid money ठेवणे महत्त्वाचे आहे.
2. 5 वर्षांचा कालावधी लक्षात घ्या
पुढील 1–2 वर्षांत पैसे लागणार असतील तर NSC कदाचित योग्य पर्याय नसेल.
3. Tax regime तपासा
80C benefit मिळेलच असे गृहीत धरू नका.
4. फक्त interest rate पाहू नका
Liquidity, tax आणि financial goal देखील महत्त्वाचे आहेत.
5. Investment करण्यापूर्वी current rate तपासा
Small Savings Schemes चे rates सरकारच्या notifications नुसार बदलू शकतात.
म्हणून investment करण्यापूर्वी official government website वर current rate तपासणे चांगले.
NSC vs PPF vs 5-Year Post Office TD
Post Office मध्ये NSC व्यतिरिक्त इतरही investment options आहेत.
सध्या National Savings Institute च्या rate table नुसार:
| Scheme | सध्याचा दर | कालावधी |
|---|---|---|
| NSC | 7.7% | 5 वर्षे |
| 5-Year Time Deposit | 7.5% | 5 वर्षे |
| PPF | 7.1% | 15 वर्षे |
| KVP | 7.5% | 115 महिने |
यापैकी कोणती scheme चांगली आहे हे तुमच्या goal, time horizon, liquidity आणि tax situation वर अवलंबून आहे.
₹50,000 साठी NSC योग्य आहे का?
समजा तुमच्याकडे ₹50,000 अतिरिक्त आहेत.
जर:
- हे पैसे पुढील 5 वर्षे लागणार नाहीत,
- तुम्हाला market risk नको आहे,
- Government-backed savings ला प्राधान्य आहे,
- आणि fixed-income investment हवी आहे,
तर NSC हा विचार करण्यासारखा पर्याय आहे.
पण जर हे ₹50,000 तुमचे एकमेव emergency savings असतील, तर संपूर्ण रक्कम NSC मध्ये lock करणे योग्य ठरणार नाही.
शेवटी NSC घ्यावी का?
प्रत्येकासाठी एकच investment best नसते.
पण 5 वर्षांसाठी सुरक्षित, Government-backed आणि fixed-income प्रकारची बचत करायची असेल तर NSC हा नक्कीच विचार करण्यासारखा पर्याय आहे.
गुंतवणूक करण्यापूर्वी स्वतःला तीन प्रश्न विचारा:
मला हे पैसे पुढील 5 वर्षांत लागणार आहेत का?
माझ्याकडे emergency fund वेगळा आहे का?
माझ्या tax regime मध्ये मला 80C चा फायदा मिळू शकतो का?
या प्रश्नांची उत्तरं स्पष्ट असतील तर NSC तुमच्या financial planning मध्ये कुठे बसते हे ठरवणं सोपं होईल.
📌 Official Sources – NSC ची माहिती कुठून verify करायची?
NSC मध्ये गुंतवणूक करण्यापूर्वी current interest rate आणि नियम नेहमी अधिकृत सरकारी sources वर तपासा.
1. National Savings Institute – Official Interest Rates
National Savings Institute हे Department of Economic Affairs, Ministry of Finance अंतर्गत कार्य करते.
National Savings Institute – Official Website
2. Department of Economic Affairs – Small Savings Schemes
Small Savings Schemes चे official notifications येथे प्रकाशित केले जातात.
Department of Economic Affairs – Official Government Page
3. India Post – Savings Schemes
India Post च्या official website वर NSC आणि इतर Post Office savings schemes ची माहिती उपलब्ध आहे.
टीप: Interest rates सरकारकडून वेळोवेळी notify केले जातात. त्यामुळे जुने articles किंवा social media posts पाहण्यापेक्षा investment करण्यापूर्वी official government sources वर current rate तपासा.
💬 तुम्ही NSC मध्ये गुंतवणूक केली आहे का?
तुमच्याकडे ₹50,000 किंवा ₹1 लाख अतिरिक्त असतील तर तुम्ही कोणता पर्याय निवडाल?
NSC, FD, PPF की Mutual Fund?
तुमचा investment experience किंवा मत Comment मध्ये नक्की सांगा.
तुमचा अनुभव कदाचित दुसऱ्या वाचकाला योग्य investment option समजून घेण्यासाठी उपयोगी ठरेल.